Renda fixa em 45,9% do Private: o que o dado da Anbima diz ao assessor
A renda fixa chegou a 45,9% da carteira Private na Anbima, somando R$ 1,28 trilhão. Veja o que está por trás do número e como conduzir a conversa.
Quase metade do dinheiro dos investidores mais ricos do país está em renda fixa. Segundo levantamento da Anbima divulgado em outubro de 2026, a classe alcançou 45,9% da carteira do segmento private, que reúne clientes com mais de R$ 5 milhões investidos.
Quando o cliente lê essa manchete e conclui que basta deixar tudo atrelado ao CDI no banco, onde entra o trabalho real do assessor?
O que dizem os números
Em cinco anos, o patrimônio do private alocado em renda fixa mais do que triplicou, saltando de R$ 360,6 bilhões em julho de 2021 para R$ 1,28 trilhão em julho de 2026.
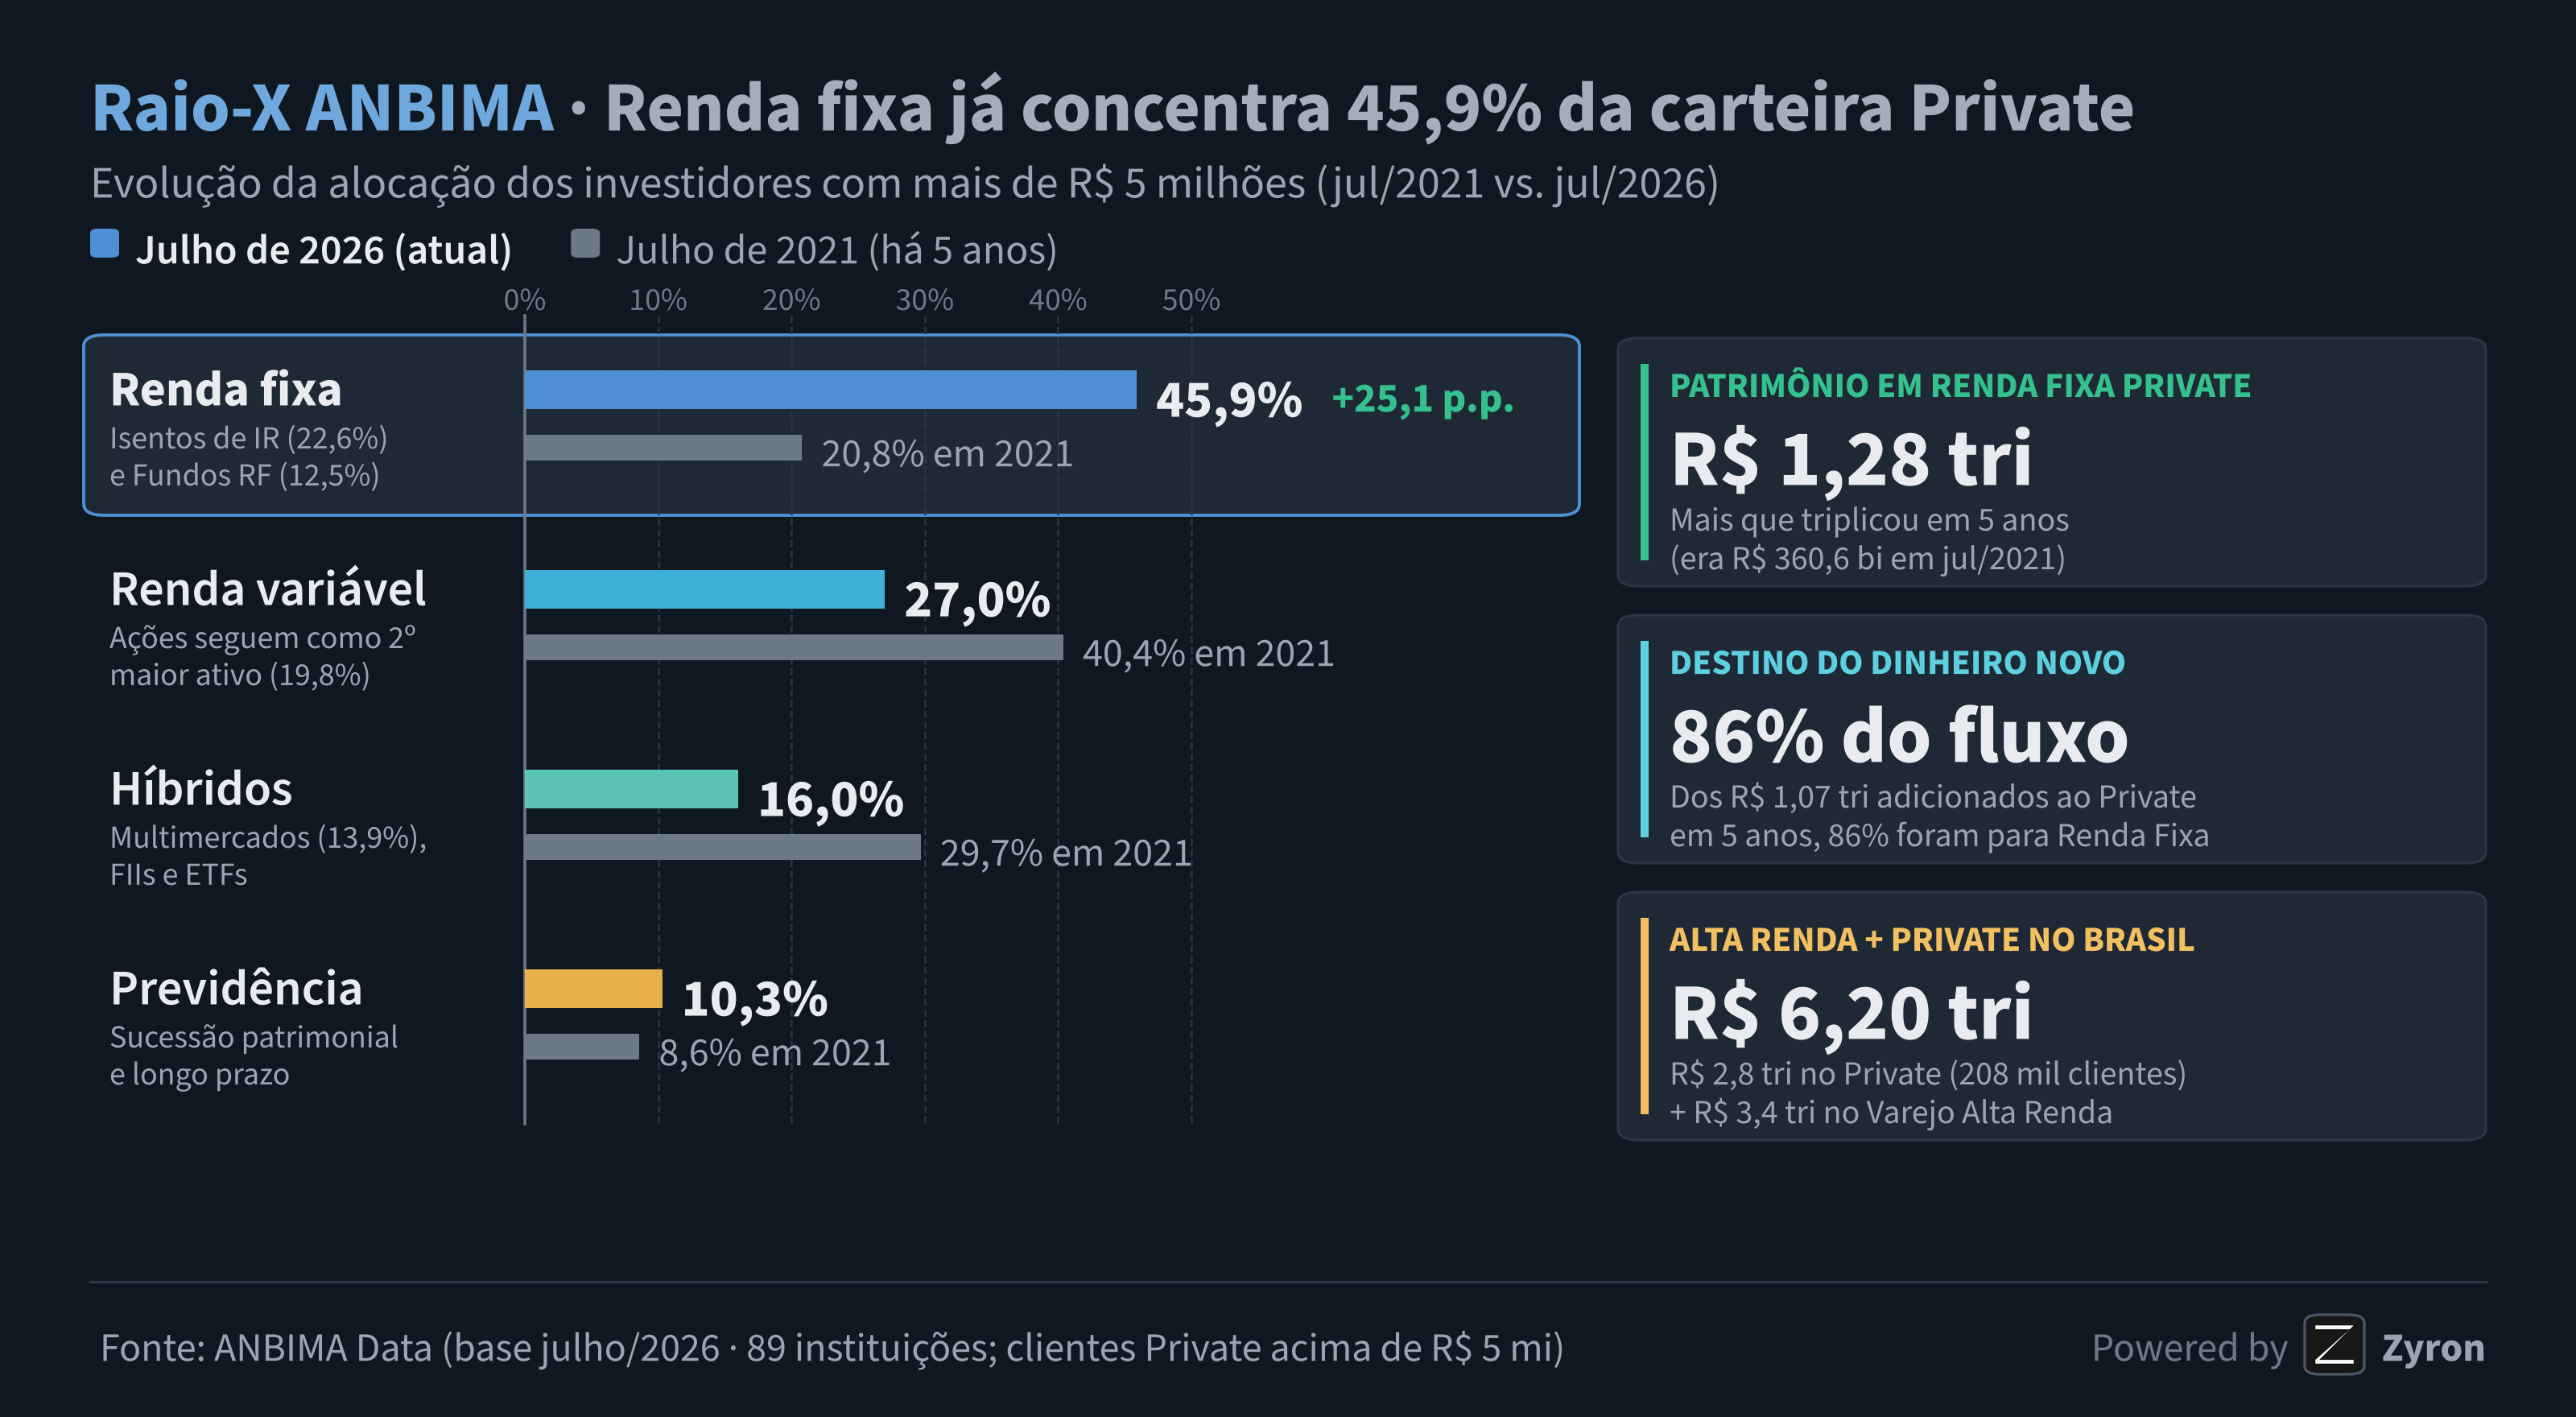
- Virada no topo da pirâmide. Enquanto o varejo reduziu a fatia de renda fixa de 76,9% para 66,3% em cinco anos, o private dobrou a exposição de 20,8% para 45,9%.
- Destino do dinheiro novo. O patrimônio total dos 208 mil clientes private chegou a R$ 2,8 trilhões, e 86% dos R$ 1,07 trilhão adicionados no período foram para a renda fixa.
- Liderança dos isentos de imposto. Títulos isentos para pessoa física, como CRIs, CRAs, LCIs e LCAs, já respondem por 22,6% de toda a carteira private, seguidos por ações (19,8%), multimercados (13,9%) e fundos de renda fixa (12,5%).
- Disputa por R$ 6,2 trilhões. Somado aos R$ 3,4 trilhões do varejo de alta renda, o topo do mercado reúne dois terços de todo o patrimônio investido por pessoas físicas no Brasil.
No private, renda fixa nunca foi sinônimo de dinheiro parado em taxa única.
Por que isso importa para o assessor
O cliente que olha apenas o percentual de 45,9% enxerga um bloco único, mas o patrimônio de alta renda usa a renda fixa como instrumento de arquitetura patrimonial.
- Eficiência tributária na prática. Quase metade da renda fixa do private está em títulos isentos de Imposto de Renda, onde o ganho líquido depende de comparar prazos, emissores e estrutura fiscal.
- Duração e ciclos de juros. Combinar pós-fixados, inflação e prefixados exige calibrar o vencimento de cada papel para evitar marcação a mercado indesejada se a família precisar do recurso antes.
- Liquidez escalonada por objetivo. A reserva para oportunidades empresariais, o fluxo de caixa familiar e a proteção de longo prazo pedem degraus diferentes de resgate e risco de crédito.
- Visão além dos investimentos. Na disputa pelos R$ 6,2 trilhões da alta renda e do private, ganha espaço quem integra sucessão, previdência (10,3% da carteira) e caixa das empresas da família.
Como levar essa pauta para a reunião
Use o levantamento da Anbima para abrir uma conversa consultiva sobre a estrutura da carteira, sem girar produtos sem propósito.
- Separe reserva de alocação estratégica. Mostre ao cliente quanto da renda fixa atual cumpre papel de caixa imediato e quanto está travado em prazos mais longos.
- Revise o peso tributário da carteira. Avalie se a proporção entre veículos tributados, fundos e títulos isentos faz sentido para o horizonte de uso do dinheiro.
- Mapeie os eventos de liquidez da família. Pergunte sobre dividendos da empresa, compra de imóveis, sucessão ou despesas no exterior nos próximos doze a vinte e quatro meses.
- Documente o motivo de cada vencimento. Deixe registrado no histórico por que cada faixa de prazo foi escolhida, evitando resgates precipitados a cada notícia sobre a Selic.
O diferencial no alta renda não é encontrar um título que paga mais, e sim organizar quando e por que a família vai usar cada real.
Acompanhar vencimentos, liquidez e o contexto de cada família exige histórico organizado fora da planilha. Quer trabalhar com essa clareza? Teste o Zyron por 30 dias grátis.
Fonte: Anbima